Domain kornea.de kaufen?
Wir ziehen mit dem Projekt
kornea.de um.
Sind Sie am Kauf der Domain
kornea.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kornea.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Mantra Augen & Sehkraft 120 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel zur Erhaltung der normalen Sehkraft Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 2 Kapseln zu einer fetthaltigen Mahlzeit verzehren. Nährwertdeklaration: Nährstoffe pro 2 Kapseln %NRV* Vitamin C 250 mg 310% Vitamin E 30 mg alpha-TE 250% Niacin 9,0 mg NE 56% Vitamin B6 3,5 mg 250% Folsäure 200 μg 100% Zink 6,5 mg 65% Kupfer 1000 μg 100% Chrom 60 μg 150% Selen 40 μg 72% Beta-Carotin, entsprechend 3,5 mg ** o Vitamin A 584 μg RE 73% Tagetes erecta-Extrakt, darin 80 mg ** o Lutein 16 mg ** o Zeaxanthin 2,0 mg ** Cranberry-Extrakt (12:1), darin 40 mg ** o Pro-Antho-Cyanidine (PAC) 2,4 mg ** Traubenkern- Extrakt, darin 40 mg ** o Pro-Antho-Cyanidine (PAC) 38 mg ** o oligomere Pro-Antho-Cyanidine (OPC) 24 mg ** Ceylon-Zimt-Extrakt, darin 32 mg ** o Polyphenole 4,0 mg ** alpha-Liponsäure 30 mg ** Weihrauchharzpulver, darin 400 mg ** o Acetyl-11-keto-beta-Boswelliasäure (beta-AKBA) 16 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Weihrauchharzpulver, Überzugsmittel Hydroxypropylmethylcellulose, Vitamin C, Vitamin E, Trennmittel (Magnesiumsalze der Speisefettsäuren, Siliciumdioxid), Tagetes erecta-Extrakt, Zinkgluconat, Cranberry-Extrakt, Traubenkern-Extrakt, Ceylon Zimt-Extrakt, ß-Carotin, Füllstoff Cellulose, alpha-Liponsäure, Nicotinamid, Vitamin B6, Kupfersulfat, Chrompicolinat, Folsäure, Natriumselenit. Allergene: keine Nettofüllmenge: 120 Kapseln = 88 g Aufbewahrungsbedingungen: Trocken, nicht über 25°C und vor Sonnenlicht geschützt aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: MantraPharm OHG Im Rollfeld 30 76532 Baden-Baden Weitere Hinweise: Für Kinder, Jugendliche, Schwangere und Stillende sowie Personen mit gerinnungshemmenden Arzneimitteln nicht empfohlen. Die empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und gesunde Lebensweise verwendet werden. Quelle: mantrapharm.de Stand: 10/202534,67 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **


Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff UStG:
-
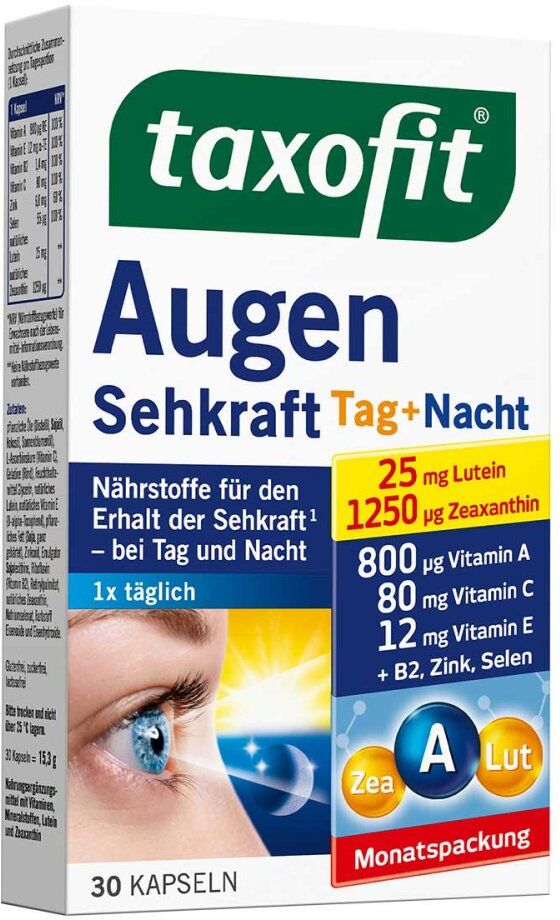
Taxofit Augen Sehkraft KapselnAnwendungsgebiet von Taxofit Augen Sehkraft KapselnTaxofit Augen Sehkraft Kapseln mit Vitamin A, B2 und Zink trägt zum Erhalt der Sehkraft bei.Wirkungsweise von Taxofit Augen Sehkraft KapselnVitamin A, B2 und Zink trägt zum Erhaltung der normalen Sehkraft bei. Die Antioxidantien Vitamin C, E und Selen tragen zum Schutz der Zellen vor oxidativen Stress bei.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Taxofit Augen Sehkraft Kapseln: pflanzliche Öle (Distelöl, Sojaöl, Erdnussöl), L-Ascorbinsäure (Vitamin C), Gelantine, Feuchthaltemittel (Glycerin, Sorbit), pflanzliches Fett (Soja, teilweise gehärtet), natürlches Lutein, natürliches Vitamin E (D-alpha-Tocopherol), Zinkoxid, Emulgator Sojalecithine, Retinylpalmitat, Riboflavin, natürliches Zeaxanthin, Natriumselenit, Farbstoff Eisenoxide und Eisenhydroxide. Nährwertangaben Vitamine 1 Kapsel NRV* Vitamin A800 µg 100% Vitamin E12 mg α-TE 100% Vitamin B21,4 mg 100% Vitamin C80 mg 75% Selen55 µg 100% natürliches Lutein 25 mg ** natürliches Zeaxanthin1250 µg ** * NRV (Nährstoffbezugswerte) für Erwachsene nach der Lebensmittel-Informationsverordnung. ** Keine Nährstoffbezugswerte vorhanden.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung von Taxofit Augen Sehkraft Kapseln: 1 Kapsel täglich mit etwas Flüssigkeit zu einer Mahlzeit unzerkaut schlucken.HinweiseDie empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine gesunde und ausgewogene Ernährung und sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Taxofit Augen Sehkraft Kapseln können in Ihrer Versandapotheke www.juvalis.de erworben werden.4,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Doppelherz Augen Vital Sehkraft KapselnAnwendungsgebiet von Doppelherz Augen Vital Sehkraft KapselnDoppelherz Augen Vital Sehkraft Kapseln sind ein Nahrungsergänzungsmittel mit ausgewählten Nährstoffe für die Gesundheit der Augen. Vitamin A und Zink tragen zum Erhalt der normalen Sehkraft bei. Vitamin C und E sowie Zink leisten einen Beitrag zum Schutz der Zellen vor oxidativem Stress. Das Auge ist jeden Tag gefordert. Arbeiten am Computer, häufiges Fernsehen und nächtliche Autofahrten sind besonders anstrengend für das Auge. Auch trockene Luft, zu wenig Schlaf und Nikotin beanspruchen den Stoffwechsel des Auges. Für die Gesundheit sowie die Sehkraft der Augen spielen verschiedene Faktoren eine wichtige Rolle. Hierzu zählt auch die gute Versorgung mit Nährstoffen wie z. B. mit Vitamin A und dem Spurenelement Zink. Da der Körper diese Nährstoffe nicht selbst bilden kann, muss man sie regelmäßig und ausreichend über die Nahrung aufnehmen. Bei einer unausgewogenen Ernährung ist eine Versorgung aber nicht immer optimal. Lutein und Zeaxanthin kommen in pflanzlichen Lebensmitteln (z. B. grünem Gemüse) vor. Sie sind pflanzliche Carotinoide, die zur Gruppe der sekundären Pflanzenstoffe gehören. Eine besonders hohe Menge an Lutein und Zeaxanthin befindet sich in einem Abschnitt des Auges, der als „Gelber Fleck“ bezeichnet wird. Er liegt in der Mitte des Augenhintergrundes. Vitamin A und Zink tragen zum Erhalt der normalen Sehkraft bei. Vitamin C und E sowie Zink leisten einen Beitrag zum Schutz der Zellen vor oxidativem Stress. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Doppelherz Augen Vital Sehkraft Kapseln: Zutaten: Gelatine (Rind), Sojaöl, Kokosöl, L-Ascorbinsäure, Olivenöl, lutein- und zeaxanthinhaltiges Konzentrat aus Studentenblumen, Feuchthaltemittel Glycerin, Feuchthaltemittel Sorbit, Zinkgluconat, Emulgator Mono- und Diglyceride von Speisefettsäuren, DL-alpha-Tocopherol, Emulgator Lecithine (Soja), Retinylpalmitat, Erdnussöl,5,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Mantra Augen & Sehkraft 120 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel zur Erhaltung der normalen Sehkraft Verwendung/Anwendung/Verzehrempfehlung: 1 x täglich 2 Kapseln zu einer fetthaltigen Mahlzeit verzehren. Nährwertdeklaration: Nährstoffe pro 2 Kapseln %NRV* Vitamin C 250 mg 310% Vitamin E 30 mg alpha-TE 250% Niacin 9,0 mg NE 56% Vitamin B6 3,5 mg 250% Folsäure 200 μg 100% Zink 6,5 mg 65% Kupfer 1000 μg 100% Chrom 60 μg 150% Selen 40 μg 72% Beta-Carotin, entsprechend 3,5 mg ** o Vitamin A 584 μg RE 73% Tagetes erecta-Extrakt, darin 80 mg ** o Lutein 16 mg ** o Zeaxanthin 2,0 mg ** Cranberry-Extrakt (12:1), darin 40 mg ** o Pro-Antho-Cyanidine (PAC) 2,4 mg ** Traubenkern- Extrakt, darin 40 mg ** o Pro-Antho-Cyanidine (PAC) 38 mg ** o oligomere Pro-Antho-Cyanidine (OPC) 24 mg ** Ceylon-Zimt-Extrakt, darin 32 mg ** o Polyphenole 4,0 mg ** alpha-Liponsäure 30 mg ** Weihrauchharzpulver, darin 400 mg ** o Acetyl-11-keto-beta-Boswelliasäure (beta-AKBA) 16 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Weihrauchharzpulver, Überzugsmittel Hydroxypropylmethylcellulose, Vitamin C, Vitamin E, Trennmittel (Magnesiumsalze der Speisefettsäuren, Siliciumdioxid), Tagetes erecta-Extrakt, Zinkgluconat, Cranberry-Extrakt, Traubenkern-Extrakt, Ceylon Zimt-Extrakt, ß-Carotin, Füllstoff Cellulose, alpha-Liponsäure, Nicotinamid, Vitamin B6, Kupfersulfat, Chrompicolinat, Folsäure, Natriumselenit. Allergene: keine Nettofüllmenge: 120 Kapseln = 88 g Aufbewahrungsbedingungen: Trocken, nicht über 25°C und vor Sonnenlicht geschützt aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: MantraPharm OHG Im Rollfeld 30 76532 Baden-Baden Weitere Hinweise: Für Kinder, Jugendliche, Schwangere und Stillende sowie Personen mit gerinnungshemmenden Arzneimitteln nicht empfohlen. Die empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nahrungsergänzungsmittel sollten nicht als Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und gesunde Lebensweise verwendet werden. Quelle: mantrapharm.de Stand: 10/202534,67 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
Taxofit Augen Sehkraft Kapseln 30 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Mineralstoffen und Carotinoiden Verwendung/Anwendung/Verzehrempfehlung: 1 Kapsel täglich mit etwas Flüssigkeit zu einer Mahlzeit unzerkaut schlucken. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Vitamin A 800 μg RE 100% Vitamin E 12 mg alpha-TE 100% Vitamin B 2 1,4 mg 100% Vitamin C 80 mg 100% Zink 6,0 mg 60% Selen 55 μg 100% natürliches Lutein 25 mg ** natürliches Zeaxanthin 1250 μg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: pflanzliche Öle (Distelöl, Soja öl, Kokosöl, Sonnenblumenöl), L-Ascorbinsäure (Vitamin C), Gelatine (Rind), Feuchthaltemittel Glycerin, natürliches Lutein, natürliches Vitamin E (D-alpha-Tocopherol), pflanzliches Fett ( Soja , ganz gehärtet), Zinkoxid, Emulgator Sojalecithine, Riboflavin (Vitamin B2), Retinylpalmitat , natürliches Zeaxanthin, Natriumselenat, Farbstoff Eisenoxide und Eisenhydroxide. Allergene: Soja Nettofüllmenge: 30 Kapseln = 15,3 g Aufbewahrungsbedingungen: Bitte trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: MCM KLOSTERFRAU Vertr. GmbH Geronsmühlengasse 1 - 11 50670, Köln Deutschland Telefon: 0221-1652-0 Telefax: 0221-1652-430 E-Mail: dialog@klosterfrau-service.de Internet: www.klosterfrau-group.de Weitere Hinweise: Glutenfrei, zuckerfrei, lactosefrei Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 05/20254,02 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Doppelherz Augen Vital Sehkraft 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Zink, Lutein und Zeaxanthin Verwendung/Anwendung/Verzehrempfehlung: Täglich 1 Kapsel nach einer Mahlzeit mit ausreichend Flüssigkeit unzerkaut einnehmen. Nährwertdeklaration: Nährstoffe pro Kapsel %NRV* Vitamin A 800 μg RE 100% Vitamin C 80 mg 100% Vitamin E 12 mg alpha-TE 100% Lutein 20 mg ** Zeaxanthin aus lutein- und zeaxanthinhaltigem Konzentrat 1,0 mg ** Zink 2,5 mg 25% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Sojaöl , Gelatine (Rind), Kokosöl, Vitamin C, Distelöl, Feuchthaltemittel Glycerin, Feuchthaltemittel Sorbit, lutein- und zeaxanthinhaltiges Konzentrat aus Studentenblumen, Zinkgluconat, Emulgator Mono- und Diglyceride von Speisefettsäuren, Vitamin E, Emulgator Lecithine (SOJA), Farbstoff Eisenoxide und Eisenhydroxide, Vitamin A. Allergene: Soja Nettofüllmenge: 90 Kapseln = 60,8 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Queisser Pharma Schleswiger Straße 74 24941 Flensburg E-mail: info@queisser.de www.doppelherz.de Weitere Angaben: Nicht für Kinder, Jugendliche, Schwangere und Stillende geeignet. Nach 10-monatiger Einnahme wird eine Einnahmepause empfohlen. Weitere luteinhaltige Nahrungsergänzungsmittel sollten nicht eingenommen werden. Weitere Vitamin-A-haltige Nahrungsergänzungsmittel oder Arzneimittel sollten nicht ohne ärztliche Rücksprache eingenommen werden. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Diese Gebrauchsinformation wurde zuletzt überarbeitet im Januar 2026. Quelle: www.doppelherz.de und Angaben der Packungsbeilage Stand: 07/202611,94 €*Versand: 3,75 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.